Vergoeding ERE-certificaten bij thuisladen elektrische auto van de zaak onbelast
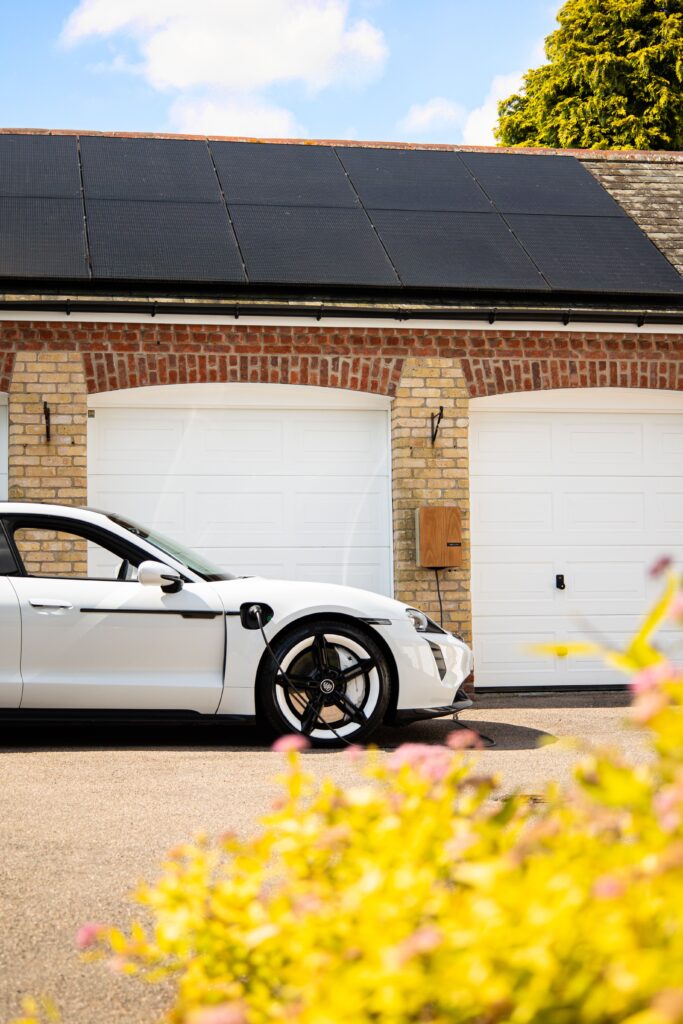
Werkgevers die medewerkers een (deels) elektrische auto van de zaak ter beschikking stellen, krijgen te maken met een nieuwe ontwikkeling. De Belastingdienst heeft een kennisgroepstandpunt gepubliceerd over de fiscale behandeling van vergoedingen voor ERE-certificaten bij thuisladen. De belangrijkste conclusie: deze vergoeding vormt geen loon voor de werknemer. Tegelijkertijd bevat het standpunt een opvallende passage over de vergoeding van thuislaadkosten. Daardoor kunnen nieuwe vragen ontstaan voor werkgevers die de werkelijke stroomkosten vergoeden.
Btw-vrijstellingen en fiscale eenheid btw: toetsing per entiteit vereist
In Nederland gevestigde btw-ondernemers kunnen onder voorwaarden een fiscale eenheid voor de btw vormen. Zij worden dan voor de heffing van btw als één ondernemer beschouwd. Deze fictie roept vragen op wanneer een btw-vrijstelling afhankelijk is van subjectieve voorwaarden die betrekking hebben op de identiteit, hoedanigheid of erkenning van de dienstverrichter.
Naar aanleiding van prejudiciële vragen van de Hoge Raad heeft het Gerecht van de Europese Unie zich recent uitgesproken over de verhouding tussen de fiscale eenheid en zogenoemde subject gebonden vrijstellingen. Centraal stond de vraag of een fiscale eenheid btw een beroep kan doen op een vrijstelling wanneer de betreffende dienst wordt verricht door een lid dat zelfstandig beschouwd niet aan alle subjectieve voorwaarden voldoet, terwijl een ander lid van dezelfde fiscale eenheid wel aan die voorwaarden voldoet. Anders gezegd: moeten de subjectieve voorwaarden van een btw-vrijstelling worden beoordeeld op het niveau van de fiscale eenheid als geheel of op het niveau van het individuele lid dat de prestatie verricht?
NIS2 en de meldplicht: van compliance naar collectieve cyberweerbaarheid
Naar verwachting treedt de herziene Cyberbeveiligingswet per 1 juli 2026 in werking. In deze wetgeving wordt de Europese NIS2-richtlijn ingebed en is vanaf dat moment ook gelding in Nederland. De implementatie van de NIS2-richtlijn vormt een belangrijke mijlpaal in de versterking van cybersecurity binnen de Europe Unie. Met ingang van 1 juli 2026 worden organisaties in essentiële en belangrijke sectoren verplicht om hun digitale weerbaarheid structureel te verbeteren.
Publicatieplicht ANBI’s, publiceer (financiële) gegevens vóór 1 juli 2026
Een Algemeen Nut Beogende Instelling (ANBI) dient jaarlijks te voldoen aan specifieke publicatieverplichtingen. Zo dient een ANBI jaarlijks binnen 6 maanden na afloop van het boekjaar haar financiële gegevens te publiceren op het internet. Wanneer het boekjaar gelijk is aan het kalenderjaar houdt dit dus in dat de gegevens over 2025 vóór 1 juli 2026 […]
De AI Act: (nog een) bestuurlijke verantwoordelijkheid in het onderwijs
De Europese AI-verordening (AI Act) treedt de komende jaren gefaseerd in werking en heeft directe gevolgen voor onderwijsinstellingen. Deze wetgeving introduceert een risicogebaseerde benadering van kunstmatige intelligentie, waarbij AI-toepassingen worden geclassificeerd op basis van hun impact op individuen en de samenleving.
In het onderwijs kan men daarbij denken aan AI-systemen die leerprestaties van leerlingen monitoren en voorspellen maar ook aan AI-systemen die docenten ondersteunen in het nakijken en beoordelen van toetsen. In de AI Act worden systemen die invloed uitoefenen op beoordeling, selectie of besluitvorming aangemerkt als ‘hoog risico’ en zijn onderworpen aan strenge eisen op het gebied van transparantie, documentatie, toezicht en verantwoording. Hoog tijd voor de bestuurder van de onderwijsinstelling om zich tijdig en goed te laten informeren.
Pseudo-eindheffing 2027 | Tijd om te schakelen
In september 2025 informeerden wij u al over de invoering van de pseudo-eindheffing per 1 januari 2027 voor niet-emissievrije auto’s van de zaak. Deze maatregel moet de overstap naar elektrisch rijden versnellen en kan aanzienlijke gevolgen hebben voor werkgevers.
In de praktijk zien wij inmiddels veel vragen ontstaan bij werkgevers, onder andere ten aanzien van het gebruik van poolauto’s en bij het schuiven per personeel en/of auto’s tussen concernvennootschappen. Tijd voor een update dus.
Samenwerken in het onderwijs met oog voor de btw
In de onderwijssector wordt veel samengewerkt. Samenwerkingen tussen onderwijsinstellingen onderling, en tussen onderwijsinstellingen en kinderopvangorganisaties, komen in uiteenlopende vormen voor en worden actief gestimuleerd, bijvoorbeeld om de vaak schaarse beschikbare middelen beter in te kunnen zetten, maar ook vanwege kostenefficiëntie. Denk hierbij aan het gezamenlijk inzetten van personeel of het delen van faciliteiten. Het btw-regime dat van toepassing is op onderwijsinstellingen heeft echter belangrijke gevolgen zodra samenwerkende partijen prestaties aan elkaar verrichten of kosten met elkaar delen.
Toch geen verlaagd btw-tarief op alcoholische pauzedrankjes
Bij voorstellingen bij theaters, concertzalen, schouwburgen en (pop)podia is het gebruikelijk dat bij het kaartje voor de voorstelling ook een drankje is inbegrepen. Maar hoe zit het btw‑technisch met zo’n combinatie van toegang tot de voorstelling en het drankje?
Meer dan regels en systemen: het Normenkader IBP als fundament voor een digitale veilige school
Op maandagochtend ontvangt een schoolbestuurder een telefoontje van de directeur: het leerlingadministratiesysteem is offline gehaald na een verdachte inlog vanaf een buitenlands IP-adres. Ouders stellen vragen, medewerkers kunnen niet bij noodzakelijke gegevens en de pers heeft inmiddels lucht gekregen van het incident. Al snel blijkt dat niet één fout de oorzaak is, maar een opeenstapeling van onduidelijke afspraken, ontbrekend beleid en onvoldoende zicht op risico’s. Het lijkt een ver-van-je-bed scenario, maar in de huidige digitale wereld is er een realistische kans dat het zich voordoet.
Meldplicht uitbetaalde bedragen aan derden: dit moet u weten
Verricht u als werkgever betalingen aan natuurlijke personen die niet bij u in dienst zijn? Dan heeft u mogelijk een meldingsplicht. Uiterlijk 31 januari 2026 dient u de Belastingdienst te informeren over uitbetaalde bedragen aan derden in 2025.