Publieke bekostiging onder de loep: gevolgen voor onderwijs- en onderzoeksinstellingen
Gisteren presenteerde het kabinet tijdens Prinsjesdag het Belastingplan 2027. Tussen de verschillende fiscale maatregelen bevindt zich ook een voorstel dat relevant kan zijn voor onderwijs- en onderzoeksinstellingen. Het kabinet kondigt namelijk een verduidelijking aan van het begrip ‘publieke middelen’ voor de toepassing van de onderwijs- en onderzoeksvrijstelling in de vennootschapsbelasting.
Voorgenomen herstructurering vóór een verkoop: zwaardere bewijslast voor de Belastingdienst?
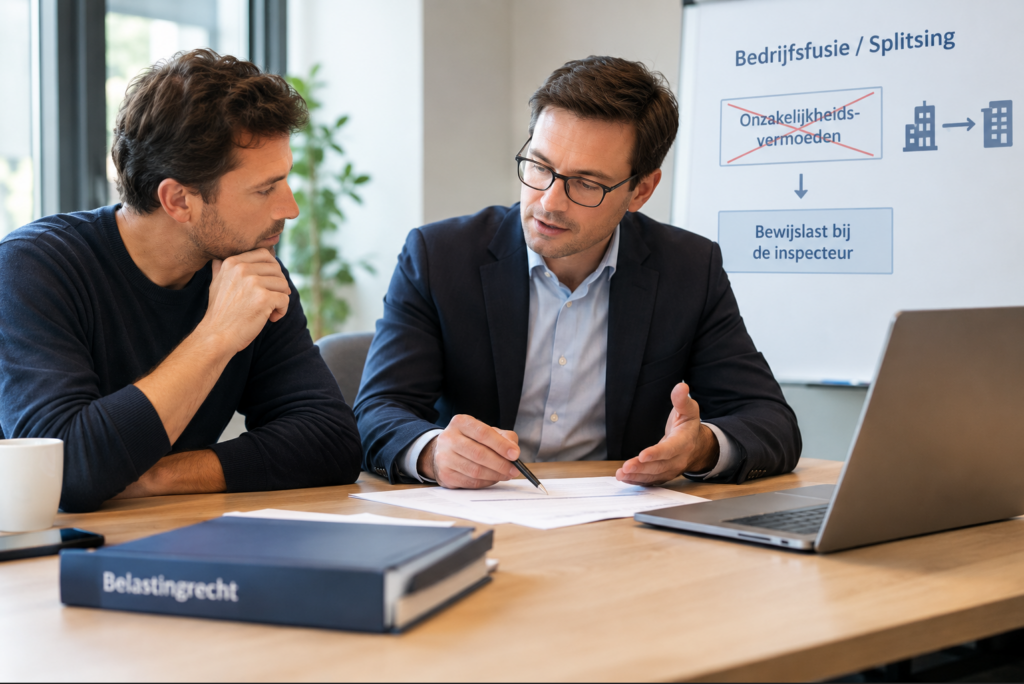
Interne herstructureringen en een verkoopvoornemen gaan in de praktijk vaak hand in hand. Onder de huidige wetgeving geldt een wettelijk bewijsvermoeden dat een fusie of splitsing niet op zakelijke overwegingen is gebaseerd wanneer binnen drie jaar nadien een verkoop aan een onafhankelijke derde plaatsvindt. Met het Belastingplan 2027 komt daar een einde aan. Het kabinet stelt voor dit onzakelijkheidsvermoeden te schrappen, waardoor de bewijslast in bepaalde situaties verschuift naar de Belastingdienst. Een wijziging die met name relevant kan zijn voor ondernemers die hun ondernemingsstructuur willen optimaliseren met het oog op een toekomstige overdracht of verkoop.
Verruiming forfaitaire regeling innovatiebox
Belastingplichtigen die in aanmerking komen voor de innovatiebox kunnen in het jaar waarin een immaterieel activum wordt voortgebracht en in de twee daaropvolgende jaren kiezen voor een forfaitaire bepaling van het innovatieboxvoordeel. In het Belastingplan 2027 wordt deze regeling verruimd.