Belastingplannen 2027-2030: wat betekenen de nieuwe box 2- en box 3-maatregelen voor ondernemers en vermogende particulieren?
Het kabinet heeft op 29 september 2026 een belangrijke koerswijziging aangekondigd voor de belastingheffing op vermogen. Voor DGA’s, mkb-ondernemers en vermogende particulieren zijn met name de voorgestelde vermogenswinstbelasting in box 3, de verdere beperking van excessief lenen bij de eigen BV en de tijdelijke verlaging van het hoge box 2-tarief relevant.
Groeien is vooruitkijken: risico’s die startups vaak pas later zien
Bij startups en scale-ups ligt de focus vaak op innovatie, productontwikkeling en groei. Logisch natuurlijk. Maar in de praktijk zien we dat de volgende groeifase vaak niet wordt bepaald door de technologie alleen. Investeerders, financiers en subsidieverstrekkers kijken steeds nadrukkelijker naar de fundamenten van de onderneming.
Deadline EU-btw-teruggaaf nadert: wees op tijd met uw aanvraag!
Is er in 2025 btw betaald in een ander EU-land voor zakelijke uitgaven? Zorg er dan voor dat er tijdig een verzoek om teruggaaf van de buitenlandse btw wordt ingediend bij de Nederlandse Belastingdienst. De uiterste datum voor het indienen van een teruggaafverzoek is 30 september 2026. Na deze datum vervalt het recht op teruggaaf definitief en worden verzoeken niet meer in behandeling genomen.
Vergoeding ERE-certificaten bij thuisladen elektrische auto van de zaak onbelast
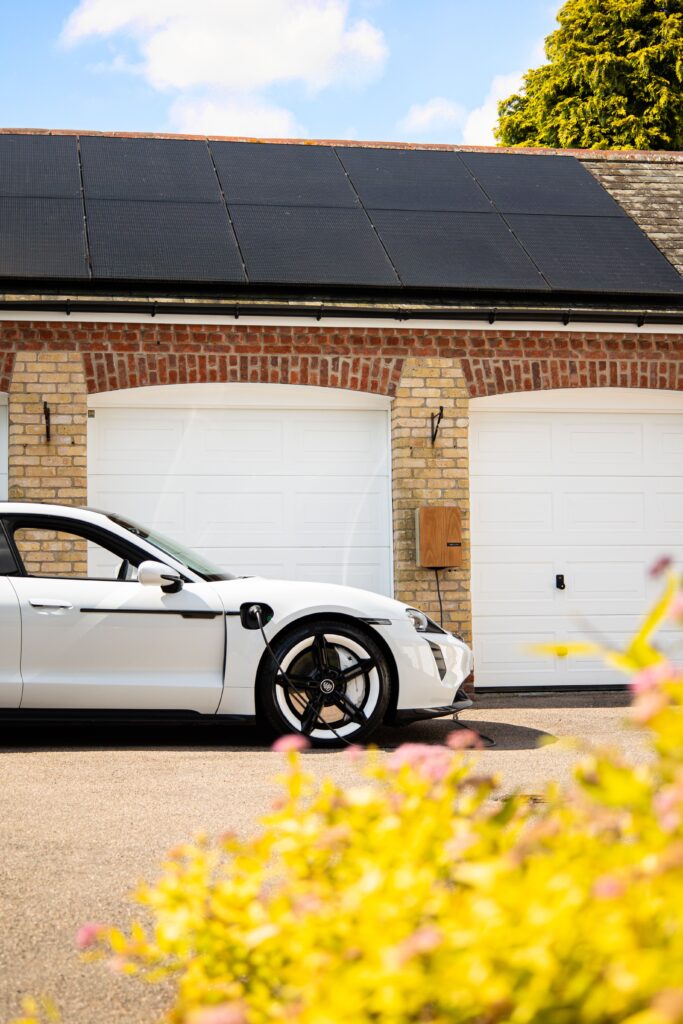
Werkgevers die medewerkers een (deels) elektrische auto van de zaak ter beschikking stellen, krijgen te maken met een nieuwe ontwikkeling. De Belastingdienst heeft een kennisgroepstandpunt gepubliceerd over de fiscale behandeling van vergoedingen voor ERE-certificaten bij thuisladen. De belangrijkste conclusie: deze vergoeding vormt geen loon voor de werknemer. Tegelijkertijd bevat het standpunt een opvallende passage over de vergoeding van thuislaadkosten. Daardoor kunnen nieuwe vragen ontstaan voor werkgevers die de werkelijke stroomkosten vergoeden.
Btw-vrijstellingen en fiscale eenheid btw: toetsing per entiteit vereist
In Nederland gevestigde btw-ondernemers kunnen onder voorwaarden een fiscale eenheid voor de btw vormen. Zij worden dan voor de heffing van btw als één ondernemer beschouwd. Deze fictie roept vragen op wanneer een btw-vrijstelling afhankelijk is van subjectieve voorwaarden die betrekking hebben op de identiteit, hoedanigheid of erkenning van de dienstverrichter.
Naar aanleiding van prejudiciële vragen van de Hoge Raad heeft het Gerecht van de Europese Unie zich recent uitgesproken over de verhouding tussen de fiscale eenheid en zogenoemde subject gebonden vrijstellingen. Centraal stond de vraag of een fiscale eenheid btw een beroep kan doen op een vrijstelling wanneer de betreffende dienst wordt verricht door een lid dat zelfstandig beschouwd niet aan alle subjectieve voorwaarden voldoet, terwijl een ander lid van dezelfde fiscale eenheid wel aan die voorwaarden voldoet. Anders gezegd: moeten de subjectieve voorwaarden van een btw-vrijstelling worden beoordeeld op het niveau van de fiscale eenheid als geheel of op het niveau van het individuele lid dat de prestatie verricht?
Wet digitale algemene vergadering aangenomen: structurele verankering van digitaal vergaderen
Op 2 juni 2026 heeft de Eerste Kamer ingestemd met de Wet digitale algemene vergadering. Met deze wet wordt het voor rechtspersonen mogelijk om algemene vergaderingen structureel digitaal of hybride te organiseren. Daarmee wordt een belangrijke stap gezet in de modernisering van het ondernemings- en verenigingsrecht en de verdere digitalisering van besluitvorming.
Rechtsvermoeden arbeidsovereenkomst bij laag uurtarief aangenomen
Op 16 juni 2026 heeft de Eerste Kamer met ruime meerderheid ingestemd met het wetsvoorstel Wet invoering rechtsvermoeden van arbeidsovereenkomst op basis van uurtarief. Met deze wet zet de overheid een belangrijke stap in de aanpak van schijnzelfstandigheid. De wet zal op een nader te bepalen tijdstip in werking treden.
Update pseudo-eindheffing fossiele personenauto’s
Het kabinet heeft aangekondigd dat de per 1 januari 2027 in te voeren pseudo-eindheffing op fossiele personenauto’s op enkele punten wordt aangepast. Deze wijzigingen volgen uit gesprekken met de sector en zijn bedoeld om knelpunten in de praktijk weg te nemen.
Kamerbrief ANBI-regeling: verdere verduidelijking
De staatssecretaris van Financiën heeft op 1 juni 2026 een kamerbrief gepubliceerd met een update over de ANBI-regeling. De kamerbrief bevat zowel nieuwe maatregelen als verduidelijkingen voor de praktijk. De focus ligt op het versterken van het toezicht, steun aan niet ANBi’s en het voorkomen van onbedoeld gebruik van fiscale faciliteiten.
Onbelaste reiskostenvergoeding stijgt met terugwerkende kracht naar € 0,25 in 2026
Het kabinet heeft deze week aangekondigd de maximale onbelaste reiskostenvergoeding te verhogen. Om werknemers tegemoet te komen in de sterk gestegen brandstofprijzen en om de koopkracht te ondersteunen, stijgt de belastingvrije vergoeding van € 0,23 naar € 0,25 per kilometer. Deze stijging biedt werknemers een welkome compensatie, maar wat betekent dit precies voor u als werkgever? Wij zetten de belangrijkste fiscale en praktische zaken voor u op een rij.