Deadline EU-btw-teruggaaf nadert: wees op tijd met uw aanvraag!
Is er in 2025 btw betaald in een ander EU-land voor zakelijke uitgaven? Zorg er dan voor dat er tijdig een verzoek om teruggaaf van de buitenlandse btw wordt ingediend bij de Nederlandse Belastingdienst. De uiterste datum voor het indienen van een teruggaafverzoek is 30 september 2026. Na deze datum vervalt het recht op teruggaaf definitief en worden verzoeken niet meer in behandeling genomen.
Vergoeding ERE-certificaten bij thuisladen elektrische auto van de zaak onbelast
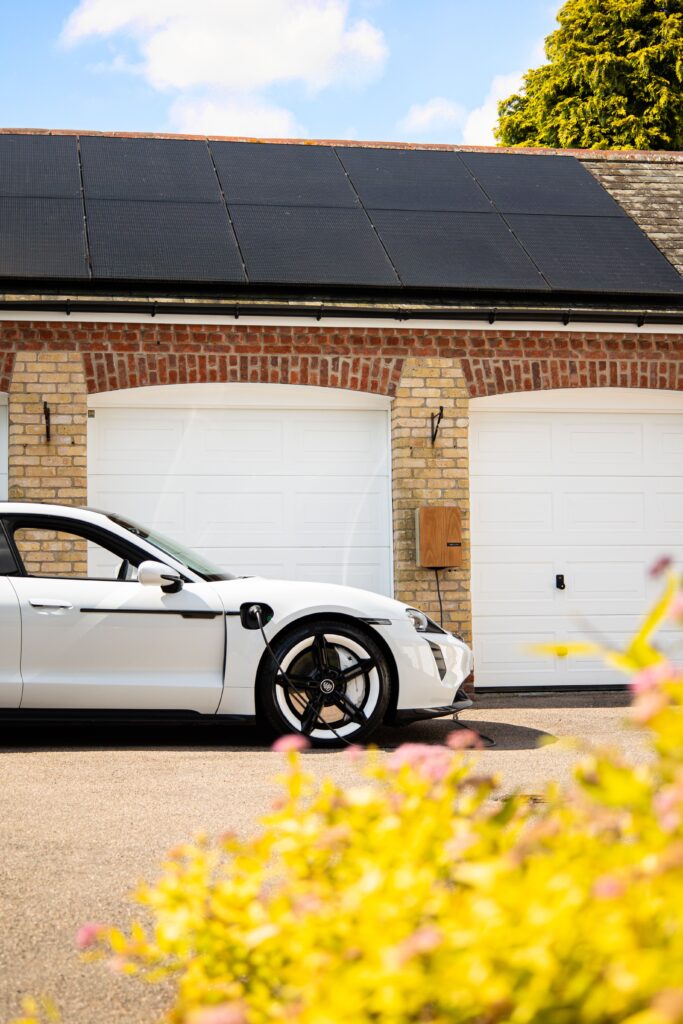
Werkgevers die medewerkers een (deels) elektrische auto van de zaak ter beschikking stellen, krijgen te maken met een nieuwe ontwikkeling. De Belastingdienst heeft een kennisgroepstandpunt gepubliceerd over de fiscale behandeling van vergoedingen voor ERE-certificaten bij thuisladen. De belangrijkste conclusie: deze vergoeding vormt geen loon voor de werknemer. Tegelijkertijd bevat het standpunt een opvallende passage over de vergoeding van thuislaadkosten. Daardoor kunnen nieuwe vragen ontstaan voor werkgevers die de werkelijke stroomkosten vergoeden.
Btw-vrijstellingen en fiscale eenheid btw: toetsing per entiteit vereist
In Nederland gevestigde btw-ondernemers kunnen onder voorwaarden een fiscale eenheid voor de btw vormen. Zij worden dan voor de heffing van btw als één ondernemer beschouwd. Deze fictie roept vragen op wanneer een btw-vrijstelling afhankelijk is van subjectieve voorwaarden die betrekking hebben op de identiteit, hoedanigheid of erkenning van de dienstverrichter.
Naar aanleiding van prejudiciële vragen van de Hoge Raad heeft het Gerecht van de Europese Unie zich recent uitgesproken over de verhouding tussen de fiscale eenheid en zogenoemde subject gebonden vrijstellingen. Centraal stond de vraag of een fiscale eenheid btw een beroep kan doen op een vrijstelling wanneer de betreffende dienst wordt verricht door een lid dat zelfstandig beschouwd niet aan alle subjectieve voorwaarden voldoet, terwijl een ander lid van dezelfde fiscale eenheid wel aan die voorwaarden voldoet. Anders gezegd: moeten de subjectieve voorwaarden van een btw-vrijstelling worden beoordeeld op het niveau van de fiscale eenheid als geheel of op het niveau van het individuele lid dat de prestatie verricht?
De Richtlijn btw in het digitale tijdperk – enkele btw-registratie
Als onderdeel van de btw-hervormingen uit de ViDA-richtlijn – zie hier ons eerder verschenen artikel met meer achtergrond – is recent het wetsvoorstel “Wet implementatie Richtlijn BTW in het digitale tijdperk – enkele btw-registratie” naar de Tweede Kamer gestuurd.
Het wetsvoorstel implementeert een deel van de ViDA-richtlijn, namelijk het onderdeel ‘enkele btw-registratie’ en heeft tot doel de administratieve lasten voor ondernemers te verminderen. Dit wordt bereikt door:
1. de uitbreiding van de bestaande éénloketregeling (“One Stop Shop” ofwel “OSS”);
2. de invoering van een nieuwe regeling voor de overbrenging van eigen goederen; en
3. de uitbreiding van de verplichte btw-verleggingsregeling.
In dit artikel worden de hoofdlijnen en de belangrijkste gevolgen van deze wijzigingen besproken. De wijzigingen treden naar verwachting per 1 juli 2028 in werking. Voor grensoverschrijdende leveringen van gas, elektriciteit, verwarming en koeling aan particulieren treden de nieuwe regels naar verwachting per 1 januari 2027 in werking.
Pseudo-eindheffing 2027 | Tijd om te schakelen
In september 2025 informeerden wij u al over de invoering van de pseudo-eindheffing per 1 januari 2027 voor niet-emissievrije auto’s van de zaak. Deze maatregel moet de overstap naar elektrisch rijden versnellen en kan aanzienlijke gevolgen hebben voor werkgevers.
In de praktijk zien wij inmiddels veel vragen ontstaan bij werkgevers, onder andere ten aanzien van het gebruik van poolauto’s en bij het schuiven per personeel en/of auto’s tussen concernvennootschappen. Tijd voor een update dus.
Belastingdienst kijkt vanaf 2025 extra kritisch naar zakelijke kosten
Vanaf aangiftejaar 2025 gaat de Belastingdienst nog scherper controleren of kosten die binnen de onderneming worden geboekt, daadwerkelijk zakelijk zijn. Vooral bij eenmanszaken, vof’s en bv’s met één aandeelhouder (dga) blijken privékosten regelmatig als zakelijke kosten te worden verwerkt. Dat leidt volgens de Belastingdienst steeds vaker tot correcties en naheffingen. Al meerdere jaren is dit speerpunt van de Belastingdienst, maar nu heeft de Belastingdienst er een landelijke controleactie van gemaakt.
Samenwerken in het onderwijs met oog voor de btw
In de onderwijssector wordt veel samengewerkt. Samenwerkingen tussen onderwijsinstellingen onderling, en tussen onderwijsinstellingen en kinderopvangorganisaties, komen in uiteenlopende vormen voor en worden actief gestimuleerd, bijvoorbeeld om de vaak schaarse beschikbare middelen beter in te kunnen zetten, maar ook vanwege kostenefficiëntie. Denk hierbij aan het gezamenlijk inzetten van personeel of het delen van faciliteiten. Het btw-regime dat van toepassing is op onderwijsinstellingen heeft echter belangrijke gevolgen zodra samenwerkende partijen prestaties aan elkaar verrichten of kosten met elkaar delen.
Toch geen verlaagd btw-tarief op alcoholische pauzedrankjes
Bij voorstellingen bij theaters, concertzalen, schouwburgen en (pop)podia is het gebruikelijk dat bij het kaartje voor de voorstelling ook een drankje is inbegrepen. Maar hoe zit het btw‑technisch met zo’n combinatie van toegang tot de voorstelling en het drankje?
Verkorting looptijd 30%-regeling niet onrechtmatig
De Hoge Raad heeft op 13 februari 2026 geoordeeld dat de verkorting van de maximale looptijd van de 30%-regeling voor ingekomen werknemers niet in strijd is met algemene rechtsbeginselen of internationale verdragen. Ook werknemers die eerder een beschikking voor een langere periode hadden gekregen, kunnen geen beroep doen op de oorspronkelijke looptijd.
Update: massaal bezwaar belastingrente
In ons eerdere nieuwsbericht informeerden wij u over de uitspraak van de Hoge Raad van 16 januari 2026. Daarin oordeelde de Hoge Raad dat de verhoging van de belastingrente voor de vennootschapsbelasting (Vpb) ten opzichte van de andere belastingen in strijd is met het evenredigheidsbeginsel en het gelijkheidsbeginsel.
Op 25 februari 2026 heeft de inspecteur twee collectieve uitspraken op bezwaar gedaan in de massaalbezwaarprocedures over de belastingrente voor de vennootschapsbelasting (Vpb) en voor de inkomstenbelasting & overige belastingen. De bezwaren voor de Vpb zijn gegrond verklaard; die voor de inkomstenbelasting en overige belastingen zijn ongegrond verklaard. In dit artikel voorzien wij u van een update.