Nog géén uitsluitsel over box 3 – vier mogelijke scenario’s
Op 15 september 2026 heeft het kabinet de Tweede Kamer geïnformeerd over de toekomst van box 3. Opvallend is dat er nog géén (definitieve) keuze is gemaakt voor een nieuw stelsel. Wel schetst het kabinet verschillende routes naar een belastingheffing op basis van werkelijk rendement en geeft het inzicht in de aanzienlijke budgettaire gevolgen en mogelijke dekkingsmaatregelen.
ViDA: e-facturatie en digitale rapportage ook voor binnenlandse B2B-transacties
Op Prinsjesdag 2026 is voorgesteld om het algemene woningtarief in de overdrachtsbelasting per 1 januari 2027 te verlagen van 8% naar 7%. Daarnaast wordt een gerichte vrijstelling geïntroduceerd voor onderlinge overdrachten van DAEB-vastgoed tussen woningcorporaties. De maatregelen moeten investeringen in huurwoningen en samenwerking binnen de corporatiesector bevorderen om zo de woningmarkt te stimuleren.
Overdrachtsbelasting: Beleggingswoningen en tweede woningen krijgen lager tarief en nieuwe vrijstelling voor woningcorporaties
Op Prinsjesdag 2026 is voorgesteld om het algemene woningtarief in de overdrachtsbelasting per 1 januari 2027 te verlagen van 8% naar 7%. Daarnaast wordt een gerichte vrijstelling geïntroduceerd voor onderlinge overdrachten van DAEB-vastgoed tussen woningcorporaties. De maatregelen moeten investeringen in huurwoningen en samenwerking binnen de corporatiesector bevorderen om zo de woningmarkt te stimuleren.
Btw-tarief voor sierteelt en ballonvaarten naar 21% per 2028
Het kabinet stelt voor om het verlaagde btw-tarief voor sierteeltproducten en ballonvaarten per 1 januari 2028 af te schaffen. Met deze maatregel wil het kabinet het btw-stelsel eenvoudiger en consistenter maken.
Nieuwe EU-douaneregels: afhandelingsvergoeding bij afstandsverkopen op komst.
In het wetsvoorstel Overige fiscale maatregelen 2027 wordt de Algemene douanewet alvast aangepast aan het nieuwe Douanewetboek van de Unie. Dat is nodig omdat onderdelen van het nieuwe Europese douanerecht al kort na inwerkingtreding gaan gelden. Voor ondernemers is vooral de nieuwe afhandelingsvergoeding bij afstandsverkopen relevant: naast bestaande douaneformaliteiten ontstaat een grondslag om vergoedingen voor douanediensten te heffen en te innen.
Publieke bekostiging onder de loep: gevolgen voor onderwijs- en onderzoeksinstellingen
Gisteren presenteerde het kabinet tijdens Prinsjesdag het Belastingplan 2027. Tussen de verschillende fiscale maatregelen bevindt zich ook een voorstel dat relevant kan zijn voor onderwijs- en onderzoeksinstellingen. Het kabinet kondigt namelijk een verduidelijking aan van het begrip ‘publieke middelen’ voor de toepassing van de onderwijs- en onderzoeksvrijstelling in de vennootschapsbelasting.
Voorgenomen herstructurering vóór een verkoop: zwaardere bewijslast voor de Belastingdienst?
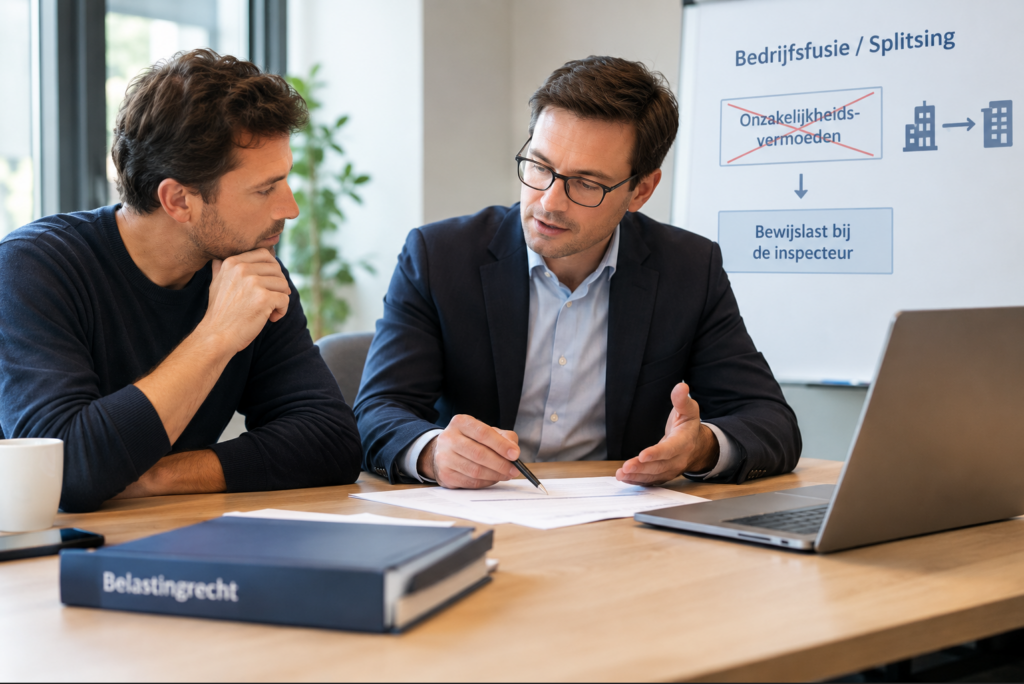
Interne herstructureringen en een verkoopvoornemen gaan in de praktijk vaak hand in hand. Onder de huidige wetgeving geldt een wettelijk bewijsvermoeden dat een fusie of splitsing niet op zakelijke overwegingen is gebaseerd wanneer binnen drie jaar nadien een verkoop aan een onafhankelijke derde plaatsvindt. Met het Belastingplan 2027 komt daar een einde aan. Het kabinet stelt voor dit onzakelijkheidsvermoeden te schrappen, waardoor de bewijslast in bepaalde situaties verschuift naar de Belastingdienst. Een wijziging die met name relevant kan zijn voor ondernemers die hun ondernemingsstructuur willen optimaliseren met het oog op een toekomstige overdracht of verkoop.
Belangrijke wijzigingen voor werkgevers op het gebied van loonheffingen
Op Prinsjesdag 2026 heeft het kabinet de fiscale plannen voor 2027 gepresenteerd. Hoewel veel maatregelen al eerder waren aangekondigd, bevatten de voorstellen verschillende wijzigingen die relevant zijn voor werkgevers, HR-afdelingen en payrollprofessionals. De aandacht gaat daarbij met name uit naar hogere werkgeverslasten, wijzigingen binnen de loonheffingen en nieuwe regels rondom werknemersparticipaties. Omdat het om wetsvoorstellen gaat, kunnen de plannen tijdens de parlementaire behandeling nog wijzigen.
Verruiming forfaitaire regeling innovatiebox
Belastingplichtigen die in aanmerking komen voor de innovatiebox kunnen in het jaar waarin een immaterieel activum wordt voortgebracht en in de twee daaropvolgende jaren kiezen voor een forfaitaire bepaling van het innovatieboxvoordeel. In het Belastingplan 2027 wordt deze regeling verruimd.